هذا تقرير تحليلي مُعدّ باستخدام تقنيات الذكاء الاصطناعي - توجيه وأسئلة ومراجعة: د. محمد الزغول
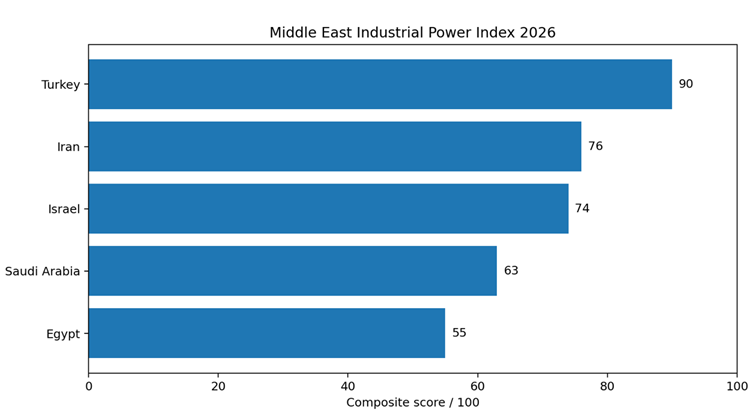
ملاحظة منهجية: المؤشّر المُركّب الوارد في التقرير أعلاه، هو حصيلة بناء تحليلي خاص، اعتمد على بيانات رقمية تم جمعها، وتبويبها باستخدام الذكاء الاصطناعي، وهو ليس تصنيفًا رسميًا صادرًا عن أيّ مؤسسة دوليّة، ولم يكن للباحث دورٌ سوى توجيه الأسئلة المناسبة، والإشراف على التحرير، والمراجعة النهائية. ولا يقيس المؤشر رفاه السكان أو حجم الناتج المحلي أو القدرة العسكرية الشاملة، كما أنّ درجات المؤشر المُركّب تقديرية ومصممة للمقارنة الصحافية، وليست ناتجة عن نموذج اقتصادي منشور؛ لذلك ينبغي قراءة الفروق الصغيرة، خصوصًا بين إيران وإسرائيل، بوصفها تعبيرًا عن اختلاف نموذج القوة أكثر من كونها فارقًا إحصائيًا قاطعًا.
الملخص التنفيذي
يعتمدُ مُؤشّر القوة الشّاملة للدول على معايير شتّى، لعلّ أهمّها في عالم اليوم "مؤشر القوّة الصناعية"؛ فهو المقياس الأهم للقوّة التحويليّة، والرافد الرئيس للاقتصاد، والصناعات العسكرية، والمختبر الفعلي للتقدم التكنولوجي، والمرآة التي تعكس كفاءة الإدارة، وقوة التشريعات، وبيئة العمل والإنتاج، وحجم الاستثمارات.
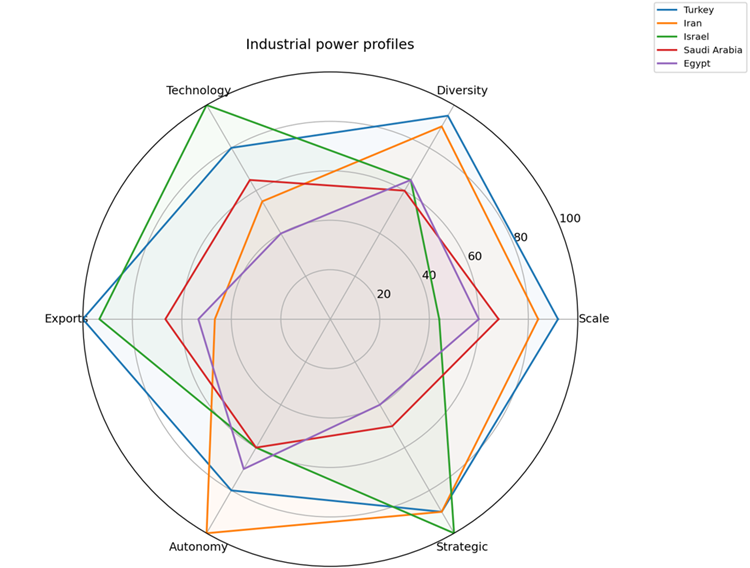
وتكشفُ المقارنة الصناعية بين تركيا وإيران وإسرائيل والسعودية ومصر خريطة قوة تختلف عن الخرائط التي ترسمها أحجام الناتج المحلي، أو عائدات النفط، أو الإنفاق العسكري؛ إذ تظهر تركيا باعتبارها القوة الصناعية الأكثر اكتمالًا؛ لأنّها تجمع الحجم، والتنوع، والتصدير، والقدرة الهندسية. بينما تأتي إيران في المرتبة الثانية في المؤشر، بفضل كتلتها الصناعية الثقيلة، واتساع قاعدة الإحلال المحلي، وقدرتها على العمل تحت العقوبات، بينما تتفوّق إسرائيل بوضوح في كثافة التكنولوجيا، والصناعات المعرفية، والدفاعية.
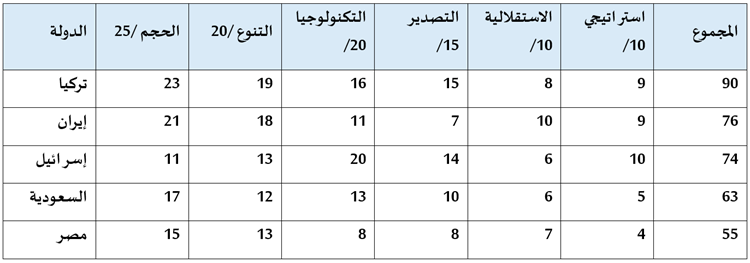
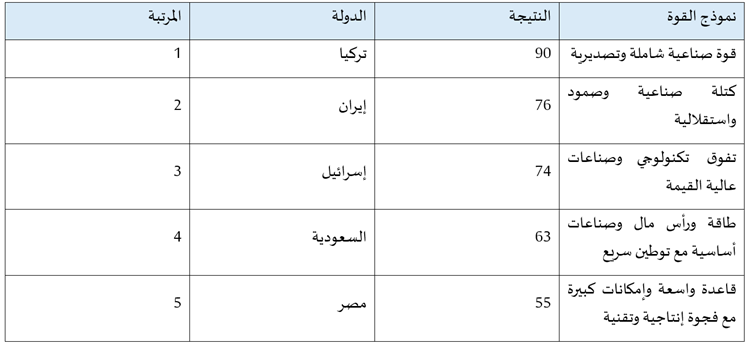
واستند مؤشر القوة الصناعية المركّب في هذا التقرير على ستّة مكونات: 25 نقطة لحجم القاعدة التصنيعية، و20 نقطة للتنوُّع وعُمق سلاسل القيمة، و20 نقطة للتكنولوجيا، والقيمة المضافة، و15 نقطة للقدرة التصديرية، و10 نقاط للاستقلاليّة وسلاسل التوريد المحلية، و10 نقاط للصناعات الدفاعية والاستراتيجية. ووفق هذه الأسس، حصلت تركيا على 90 نقطة، وإيران 76، وإسرائيل 74، والسعودية 63، ومصر 55.
ولا تعني هذه النتيجة أن إيران "أكثر تقدمًا" من إسرائيل؛ بل تعني أنّ تعريف القوة الصّناعية هنا، أوسع من التكنولوجيا وحدها؛ فإيران تنتج طيفًا أوسع من السلع الأساسية والمتوسطة محليًا، في حين تصنع إسرائيل منتجات أقلّ حجمًا، ولكن أعلى تعقيدًا، وقيمة معرفيّة. أمّا السعودية فهي القوّة الأكثر قابلية للصُّعود السريع إذا نجحت في تعميق سلاسل القيمة، فيما تمتلك مصر قاعدة واسعة لم تتحوّل بعدُ إلى إنتاجية وتكنولوجيا وصادرات مُعقّدة بالمستوى الذي يسمح لها بمنافسة الـ 3 الأوائل.
كيف بُني المؤشر؟
هذا المؤشر ليس بديلًا عن مؤشر الأداء الصناعي التنافسي العالمي UNIDO بل محاولة فرديّة لترجمة مفهوم "القوة الصناعية" إلى مقياس أوسع؛ إذ تقيس UNIDO القدرة على إنتاج وتصدير السلع المصنعة، ووزن الدولة في التصنيع العالمي، وكثافة الصناعات المتوسطة، والعالية التكنولوجيا، بينما أضيف هنا عنصران مهمان للسياق الإقليمي في الشرق الأوسط: الاستقلالية الصناعية، والصناعات الدفاعية والاستراتيجية. واعتمد التقرير أحدث البيانات الدولية المتاحة حتى 2025؛ حيث توجد سلسلة متجانسة، مثل الصلب والسيارات وتجارة السلاح، واستخدم بيانات 2024 عندما كانت هذه آخر سنة مكتملة في قواعد UNIDO. وفي الحالة الإيرانية، أُشير صراحة إلى اختلاف السنة الشمسية الإيرانية عن السنة الميلادية عندما يكون ذلك مؤثرًا.
1. الصلب: تركيا وإيران في نادي المنتجين الكبار
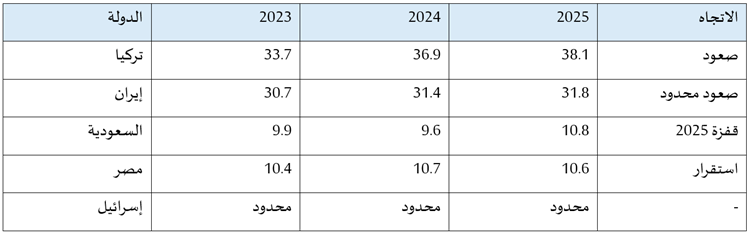
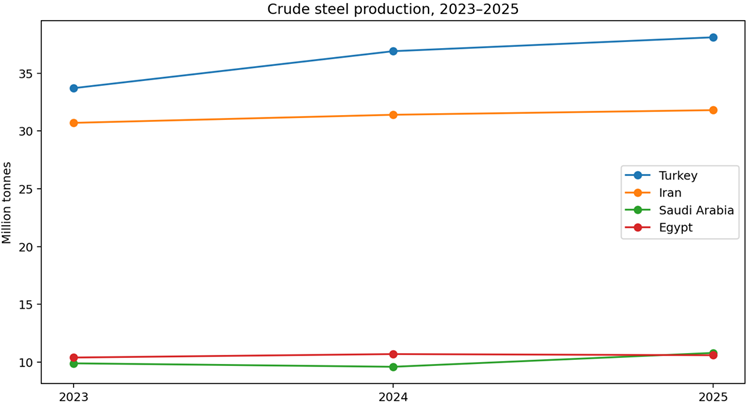
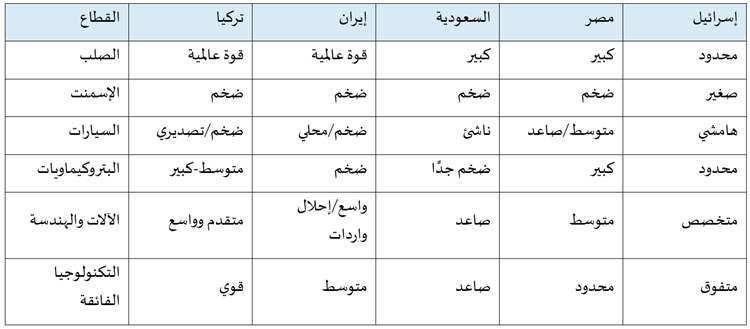
يُعدّ قطاع الصلب أحد أفضل المؤشرات الأولية على حجم القاعدة الصناعية الثقيلة، وفي 2025 أنتجت تركيا 38.1 مليون طن من الصلب الخام، لتحتل المرتبة السابعة عالميًا، فيما أنتجت إيران 31.8 مليون طن وحلت عاشرة. بينما السعودية أنتجت 10.8 ملايين طن، ومصر نحو 10.6 ملايين طن، وبهذا المقياس وحده، يتضح أنّ تركيا وإيران تعملان في مستوى كمّي مختلف عن بقية الدول الخمس
2. السيارات: الفارق بين التنافسية والاستقلال
بلغ إنتاج تركيا من المركبات في العام 2025 نحو 1.419 مليون مركبة، وتكمن قوة القطاع التركي في أنّه جزء من سلاسل قيمة أوروبية وعالمية ويجمع التجميع النهائي بصناعة المكونات والتصدير. أمّا إيران ففي عالم السياسات حالة مختلفة؛ يدور إنتاجها الحديث حول حاجز المليون سيارة، لكنّه تعرّض لانخفاض واضح في السنة الإيرانية الأخيرة. وتبدو الصناعة الإيرانية أقلّ كفاءة وجودة وتنافسية من نظيرتها التركية، لكنّها اكتسبت تحت العقوبات قدرة كبيرة على تصنيع مكونات وإحلال واردات محليًّا؛ لذلك تمثل السيارات مثالًا نموذجيًا على المفاضلة بين الكفاءة العالمية، والسيادة الصناعية. أمّا مصر فما زالت بعيدة عن الحجمين التركي والإيراني، لكنّها سجلت تعافيًا سريعًا في التجميع والإنتاج خلال السنوات الأخيرة. وبالنسبة إلى السعودية فقد بدأت بناء قطاع سيارات جديد قائم على الاستثمار والتوطين، بينما لا تمثل السيارات صناعة كميّة مركزيّة في إسرائيل على الإطلاق.
3. الإسمنت والصناعات الأساسية
تضع تقديرات USGS الحديثة تركيا في حدود 85-90 مليون طن من الإسمنت سنويًا، وإيران قرب 68 مليون طن، والسعودية في نطاق 50-55 مليون طن، ومصر فوق 50 مليون طن. وتكشف هذه الأرقام أنّ الدول الأربع، باستثناء إسرائيل، تمتلك قاعدة كبيرة في مواد البناء والصناعات كثيفة الطاقة. غير أنّ تركيا وإيران تجمعان هذه القوة مع قطاعات أوسع في الآلات والسيارات والمعادن
4. البتروكيماويات: السعودية تتقدّم
في البتروكيماويات تنقلب الصورة لمصلحة السعودية، التي تجمع وفرة القيم، والطاقة، ورأس المال، والوصول إلى التكنولوجيا والأسواق العالمية. وتمثل "سابك" وحدها نطاقًا إنتاجيًا ضخمًا في البوليمرات، والكيماويات، والأسمدة. وتمتلك إيران بدورها قاعدة بتروكيماوية هائلة، تستند إلى احتياطيات الغاز والنفط، لكنّها تعمل تحت قيود التمويل والتكنولوجيا والعقوبات والتسويق. وتُعدّ تركيا أكثر اعتمادًا على استيراد الطاقة والمواد الأولية، بينما تمثل مصر لاعبًا مهمًا في الأسمدة، والأمونيا، والكيماويات.
5. الآلات والهندسة: سرّ التفوق التركي
لا تُقاس القوة الصناعية بكميّة المواد الأساسية فقط، بل بقدرة الاقتصاد على تحويلها إلى آلات ومكونات ومنتجات مُعقّدة. وهنا تظهر أفضلية تركيا بوضوح: صناعة آلات، ومعدات كهربائية، وأجهزة منزلية، وقطع سيارات، ومعدات بناء، وسفن، وسكك حديد، وصناعات دفاعية، مع ارتباط واسع بالأسواق العالمية. وتنتج إيران نطاقًا واسعًا أيضًا، لكنّ النسبة الكبرى منه موجهة لإحلال الواردات، والسوق المحلية؛ ممّا يمنحها استقلالية أعلى أحيانًا، لكن إنتاجية وتنافسيّة أقل.
6. إسرائيل: كثافة تكنولوجية بدل الكتلة
إسرائيل ليست منافسًا لتركيا أو إيران في أطنان الصلب، أو ملايين السيارات أو الإسمنت. قوتها في الطرف الآخر من السلسلة: أشباه الموصلات، البصريات، المستشعرات، الطيران، الإلكترونيات، المعدات الطبية، التكنولوجيا الحيوية والصناعات الدفاعية، ولهذا يمكن اختصار المقارنة الإيرانية الإسرائيلية بالقول: إيران تستطيع تصنيع نطاق أوسع من الأشياء، وإسرائيل تستطيع تصنيع أشياء أكثر تعقيدًا.
7. الصناعات الدفاعية: ثلاثة نماذج
تظهر بيانات SIPRI أنّ إسرائيل أصبحت سابع أكبر مصدر للأسلحة الرئيسية عالميًا خلال الأعوام 2021-2025 بحصة 4.4% من الصادرات العالمية. وفي الوقت نفسه، تعتمد في قدرات أساسية على الواردات: الولايات المتحدة وفرت 68% من وارداتها من الأسلحة الرئيسية في الفترة نفسها وألمانيا 31%. إيران على النقيض ليست مستوردًا مهمًا للأسلحة الرئيسية؛ فقد مثلت أقل من 0.05% من الواردات العالمية خلال الأعوام 2021-2025 وفق SIPRI. وهذا لا يعني تفوقها التقني، لكنّه مؤشر قوي على نموذج دفاعي قائم على الإنتاج المحلي، خُصوصًا في الصواريخ والطائرات المُسيّرة وبعض الأنظمة البحرية. أمّا تركيا فتقع بين النموذجين: تكنولوجيا متصاعدة، إنتاج كمي متنوع، صادرات متنامية، وسعي مستمر لتقليل الاعتماد على المكونات الأجنبية. السعودية ومصر تعملان على التوطين، لكنّ الاعتماد على المورّدين الخارجيين ما يزال أعلى.
8. العقوبات وإيران: كلفة اقتصادية، ومكسب في الاستقلالية
تُمثّل إيران الاختبار الأوضح للعلاقة المُعقّدة بين العقوبات والتصنيع؛ إذ قيّدت العقوبات التمويل، والاستثمار، والوصول إلى التكنولوجيا، والأسواق، واستهدفت قطاعات من بينها: السيارات، والصلب، والمعادن، والبتروكيماويات. والنتيجة كانت ارتفاع التكلفة، وتراجع الإنتاجية، وتأخر تحديث رأس المال الصناعي. لكنّ العزلة الطويلة خلقت حافزًا قويًا لإحلال الواردات؛ فطورت إيران قدرات محلية في قطع السيارات، والمعدات النفطية، والأدوية، والمعادن، والآلات والصناعات الدفاعية. وهذه العملية لم تجعل الاقتصاد مُكتفيًا بالكامل، لكنّها رفعت قدرته على الاستمرار في ظروف كان يمكن أنْ تشلّ اقتصادًا أكثر تخصصًا واعتمادًا على الاستيراد، لهذا أعطى المؤشر إيران الدرجة الأعلى في الاستقلالية الصناعية. إلّا أنّ هذا يجب ألّا يُقرأ بوصفه حكمًا على الكفاءة: الاستقلالية قد تكون مكلفة، وقد تنتج سلعًا أقل جودة أو أعلى تكلفة. النجاح الصناعي الكامل يجمع الاستقلاليّة بالكفاءة والتكنولوجيا والتصدير؛ وهنا تظل تركيا أقرب إلى النموذج المتوازن.
9. اختبار الصمود: سيناريو انقطاع الواردات
كتجربة فكرية لا كتنبؤ إحصائي، يفترض التقرير انقطاعًا حادًا في واردات السلع الصناعية، والمكونات، والآلات لمدة خمس سنوات. وفي هذا السيناريو، يرجح أن تكون تركيا وإيران الأكثر قدرة على إبقاء طيف واسع من الصناعة قيد التشغيل؛ الأولى بسبب تنوعها الهندسي، والثانية بسبب مواردها وخبرتها الطويلة في إحلال الواردات. ومصر بدورها تمتلك قاعدة جيدة في السلع الأساسية، لكنّها ستواجه اختناقات في الآلات، والمكونات المتقدمة. والسعودية تمتلك الطاقة، والمواد الخام، ورأس المال، لكنّ بعض الصناعات التحويلية المعقدة ما تزال أكثر اعتمادًا على التكنولوجيا الخارجية. وإسرائيل ستحتفظ بقدرات عالية التقنية، لكنّها ليست مصممة لتحقيق اكتفاء شامل عبر كامل سلّة السلع الصناعية.
10. التراتبية الصناعية الإقليمية
الخلاصة والاستنتاجات
تتصدر تركيا القوة الصناعية في الشرق الأوسط؛ لأنّها الوحيدة بين الدول الخمس التي تجمع بصورة متوازنة بين الحجم، والتنوع، والهندسة، والتكنولوجيا، والتصدير. وهي ليست الأولى في كلّ قطاع، لكنّها الأكثر اكتمالًا كنظامٍ صناعي. وتُعدُّ إيران هي المفاجأة الأبرز. إذ خفّضت العقوبات كفاءة اقتصادها، وأبطأت تحديثه، لكنّها لم تفكك قاعدته الصناعية. بل على العكس، أسهمت الحاجة إلى إحلال الواردات في بناء قدرٍ مرتفع من الاستقلال في قطاعات عديدة. لذلك تأتي إيران ثانية في مؤشّر يقيس القوّة الصناعية بمعناها الواسع، رغم أنّها تتخلف بوضوح عن إسرائيل في التكنولوجيا وعن تركيا في التّنافسية.
وتمثّل إسرائيل نموذج القوة الصناعية المعرفيّة: إذ تمتلك قاعدة أقلّ كتلة، وأكثر تخصصًا، لكنّها متقدمة للغاية في القطاعات التي ترفع القيمة المضافة لكل عامل، ولكل وحدة إنتاج. والسعودية هي المرشح الأكثر وضوحًا للصُّعود خلال العقد المقبل إذا تحولت استثمارات التوطين إلى شبكات مورّدين، وهندسة، وتصميم محلي، لا مجرد تجميع. أمّا مصر، فتمتلك معظم الشروط الكميّة اللازمة لصناعة أكبر، لكنّ رفع الإنتاجية، والتكنولوجيا، والصادرات المعقدة، يظل التحدي المركزي.
والخلاصة الأوسع هي أنّ الصناعة ليست مجرد القدرة على إنتاج شيء ما؛ فالقوة الصناعية الحقيقية، هي القدرة على الإنتاج بكميات كبيرة، وبكفاءة، وتكنولوجيا متطورة، والوصول إلى الأسواق، مع الاحتفاظ بقدر كافٍ من المرونة عندما تتعطل التجارة وسلاسل التوريد. بهذا التعريف، تركيا هي القوة الصناعية الأولى في المنطقة اليوم، بينما تمثل إيران وإسرائيل قطبين متعاكسين - الاستقلال والعمق، في مقابل التكنولوجيا والكثافة المعرفية.
المصادر والمنهجية:
• World Steel Association, 2025 global crude steel production totals (2026).
• OICA, 2025 Production Statistics.
• U.S. Geological Survey, Mineral Commodity Summaries 2026.
• UNIDO Statistics Portal, Competitive Industrial Performance and manufacturing databases, updated 2026.
• SIPRI, Trends in International Arms Transfers 2025; database updated March 2026.
• Saudi General Authority for Statistics (GASTAT), 2025 GDP and international trade releases.
• U.S. Treasury OFAC, Iran sanctions program and sectoral guidance.
• مصادر إيرانية رسمية وشبه رسمية وبيانات الصناعة المحلية المستخدمة فقط عندما لا تتوافر سلسلة دولية متجانسة، مع التنبيه إلى اختلاف السنة الإيرانية.